¿Por qué las viviendas prefabricadas necesitan su propia infraestructura de datos?
El mercado especializado no puede operar en los ámbitos tradicionales.
Las viviendas prefabricadas casi siempre se compran y venden a través de canales distintos a los de las viviendas tradicionales. Dado que a menudo se consideran propiedad personal en lugar de bienes inmuebles, suelen gestionarse a través de canales como oficinas comunitarias, ventas directas del propietario o sistemas de transferencia de títulos, en lugar del MLS, que se encarga de la venta de viviendas tradicionales. En términos de mercado, la venta de viviendas prefabricadas se suele tratar más como una transferencia de título, o puede parecer la compra de un vehículo en lugar de la firma de una escritura de vivienda. Por lo tanto, cuando los compradores buscan en estos sistemas, como Zillow o Realtor.com, se pierde una parte importante del mercado. Las ventas de viviendas suelen operar bajo el supuesto de que la venta incluye un terreno y una hipoteca financiada a través de agentes. En el caso de las viviendas prefabricadas, ninguna de estas condiciones es válida.
Necesidades de financiación únicas.
La financiación de las viviendas prefabricadas es mucho más compleja que la de las viviendas construidas en el sitio y depende de la clasificación legal de la venta y la propiedad. Las hipotecas tradicionales pueden aplicarse cuando la vivienda está permanentemente unida a un terreno, pero no siempre es así. Si la propiedad se encuentra en un terreno arrendado en lugar de comprado, a menudo califica para un préstamo mobiliario. Los préstamos mobiliarios difieren significativamente de las hipotecas estándar, ya que suelen implicar tasas de interés más altas, plazos de amortización más cortos y menor flexibilidad en las opciones de financiamiento. Los préstamos mobiliarios se utilizan con frecuencia en la venta de casas móviles o prefabricadas, puesto que, a diferencia de los préstamos convencionales, el préstamo está vinculado únicamente a los bienes muebles, y no al terreno sobre el que se asientan. Dado que este proceso de financiamiento es tan particular, los compradores que buscan estas viviendas necesitan información no solo sobre si la casa está en venta, sino también sobre el tipo de financiamiento para el que califica. Los portales inmobiliarios tradicionales a menudo no muestran este tipo de información, lo que justifica la necesidad de una base de datos especializada.
Valoraciones y tasaciones diferentes en este sector
Las valoraciones y tasaciones de casas prefabricadas funcionan de manera completamente diferente a las tradicionales y suelen presentar numerosos desafíos. Una de las consideraciones más importantes es si la propiedad cumple con el código HUD, que se refiere al código nacional de construcción establecido por el Departamento de Vivienda y Desarrollo Urbano de los Estados Unidos, y que establece estándares regulados para casas prefabricadas en cuanto a diseño e integridad estructural, normas de seguridad, sistemas eléctricos y de ventilación, plomería y requisitos dimensionales. Los tasadores también toman en cuenta si la casa es de una sola pieza (que se envía en una sola pieza) o de varias secciones (que se refiere a casas construidas en dos o más piezas que luego se unen en el sitio). Sin embargo, uno de los mayores desafíos que enfrentan los tasadores es asignar un valor basado en las ventas comparables en la zona. Dado que las ventas de casas prefabricadas a menudo no se reportan y es tan difícil encontrar datos transparentes, esto suele significar que las valoraciones se ralentizan significativamente o que los precios son inconsistentes. Esto crea problemas para prestamistas, tasadores, vendedores y compradores por igual, lo que evidencia la necesidad imperiosa de un mercado integral en el sector, que facilitaría el desglose de precios y la visibilidad del mercado.
Seguros especializados
Las casas prefabricadas suelen requerir seguros y normas de suscripción diferentes a las de las casas tradicionales construidas en el sitio. Las normas de suscripción se refieren a las directrices específicas que utilizan los prestamistas para evaluar el riesgo de un solicitante, y determinan cuánto puede pedir prestado y la tasa de interés. En el caso de las casas prefabricadas, estos estándares son diferentes. Las aseguradoras suelen considerar si la casa está ubicada en un parque o comunidad o en un terreno privado, su estado, el tipo de cimentación sobre la que se construyó y cómo se instaló, y si la casa está ocupada por el propietario o no. Estos factores específicos pueden implicar que los compradores deban buscar aseguradoras especializadas para adquirir pólizas específicas, algo que muchos desconocen al inicio del proceso. Una base de datos dedicada a la compra de casas prefabricadas podría ayudar a los compradores a contactar con proveedores de seguros especializados que comprendan el producto antes de que se concrete la compra, y que luego tengan que informarse por su cuenta.
Normas de la comunidad
Muchas casas prefabricadas se ubican en espacios compartidos como parques de casas móviles o comunidades de arrendamiento de terrenos, lo que implica la aplicación de un conjunto de normas y reglas específicas para su venta. Los anuncios tradicionales a menudo no incluyen este aspecto, y en lugar de que los compradores evalúen solo la casa, deben considerar las normas y reglas de la comunidad donde se encuentra. Esto puede incluir restricciones del parque, espacio disponible, requisitos de ocupación, acuerdos de servicios públicos e incluso si los compradores deben obtener la aprobación de la administración del parque antes de la compra. La aprobación del parque es un paso crucial en el proceso, ya que puede impedir la venta de una casa, aunque a menudo se omite en los anuncios en línea. Los compradores necesitan un lugar donde puedan acceder a más información que solo fotos de casas prefabricadas; necesitan un contexto completo y una comprensión profunda de la propiedad, algo que falta en los sistemas inmobiliarios actuales.
Título y propiedad
Los títulos de propiedad de las casas prefabricadas varían según el estado y el terreno donde se ubican. La clasificación del terreno como propiedad personal o inmueble también influye en la venta, al igual que la elegibilidad para una hipoteca. Además, la naturaleza del título difiere entre las casas prefabricadas. Algunos títulos se retiran, se convierten o se renuncian, y cada categoría de título puede obstaculizar las transacciones si no se negocia al inicio de la venta. En los sistemas MLS tradicionales, esta información generalmente no se muestra porque no es necesariamente relevante para la venta de viviendas. Sin embargo, en la venta de casas prefabricadas, es información crucial para el proceso de compra y debe ser transparente para los clientes potenciales.
Los consumidores necesitan más que listados.
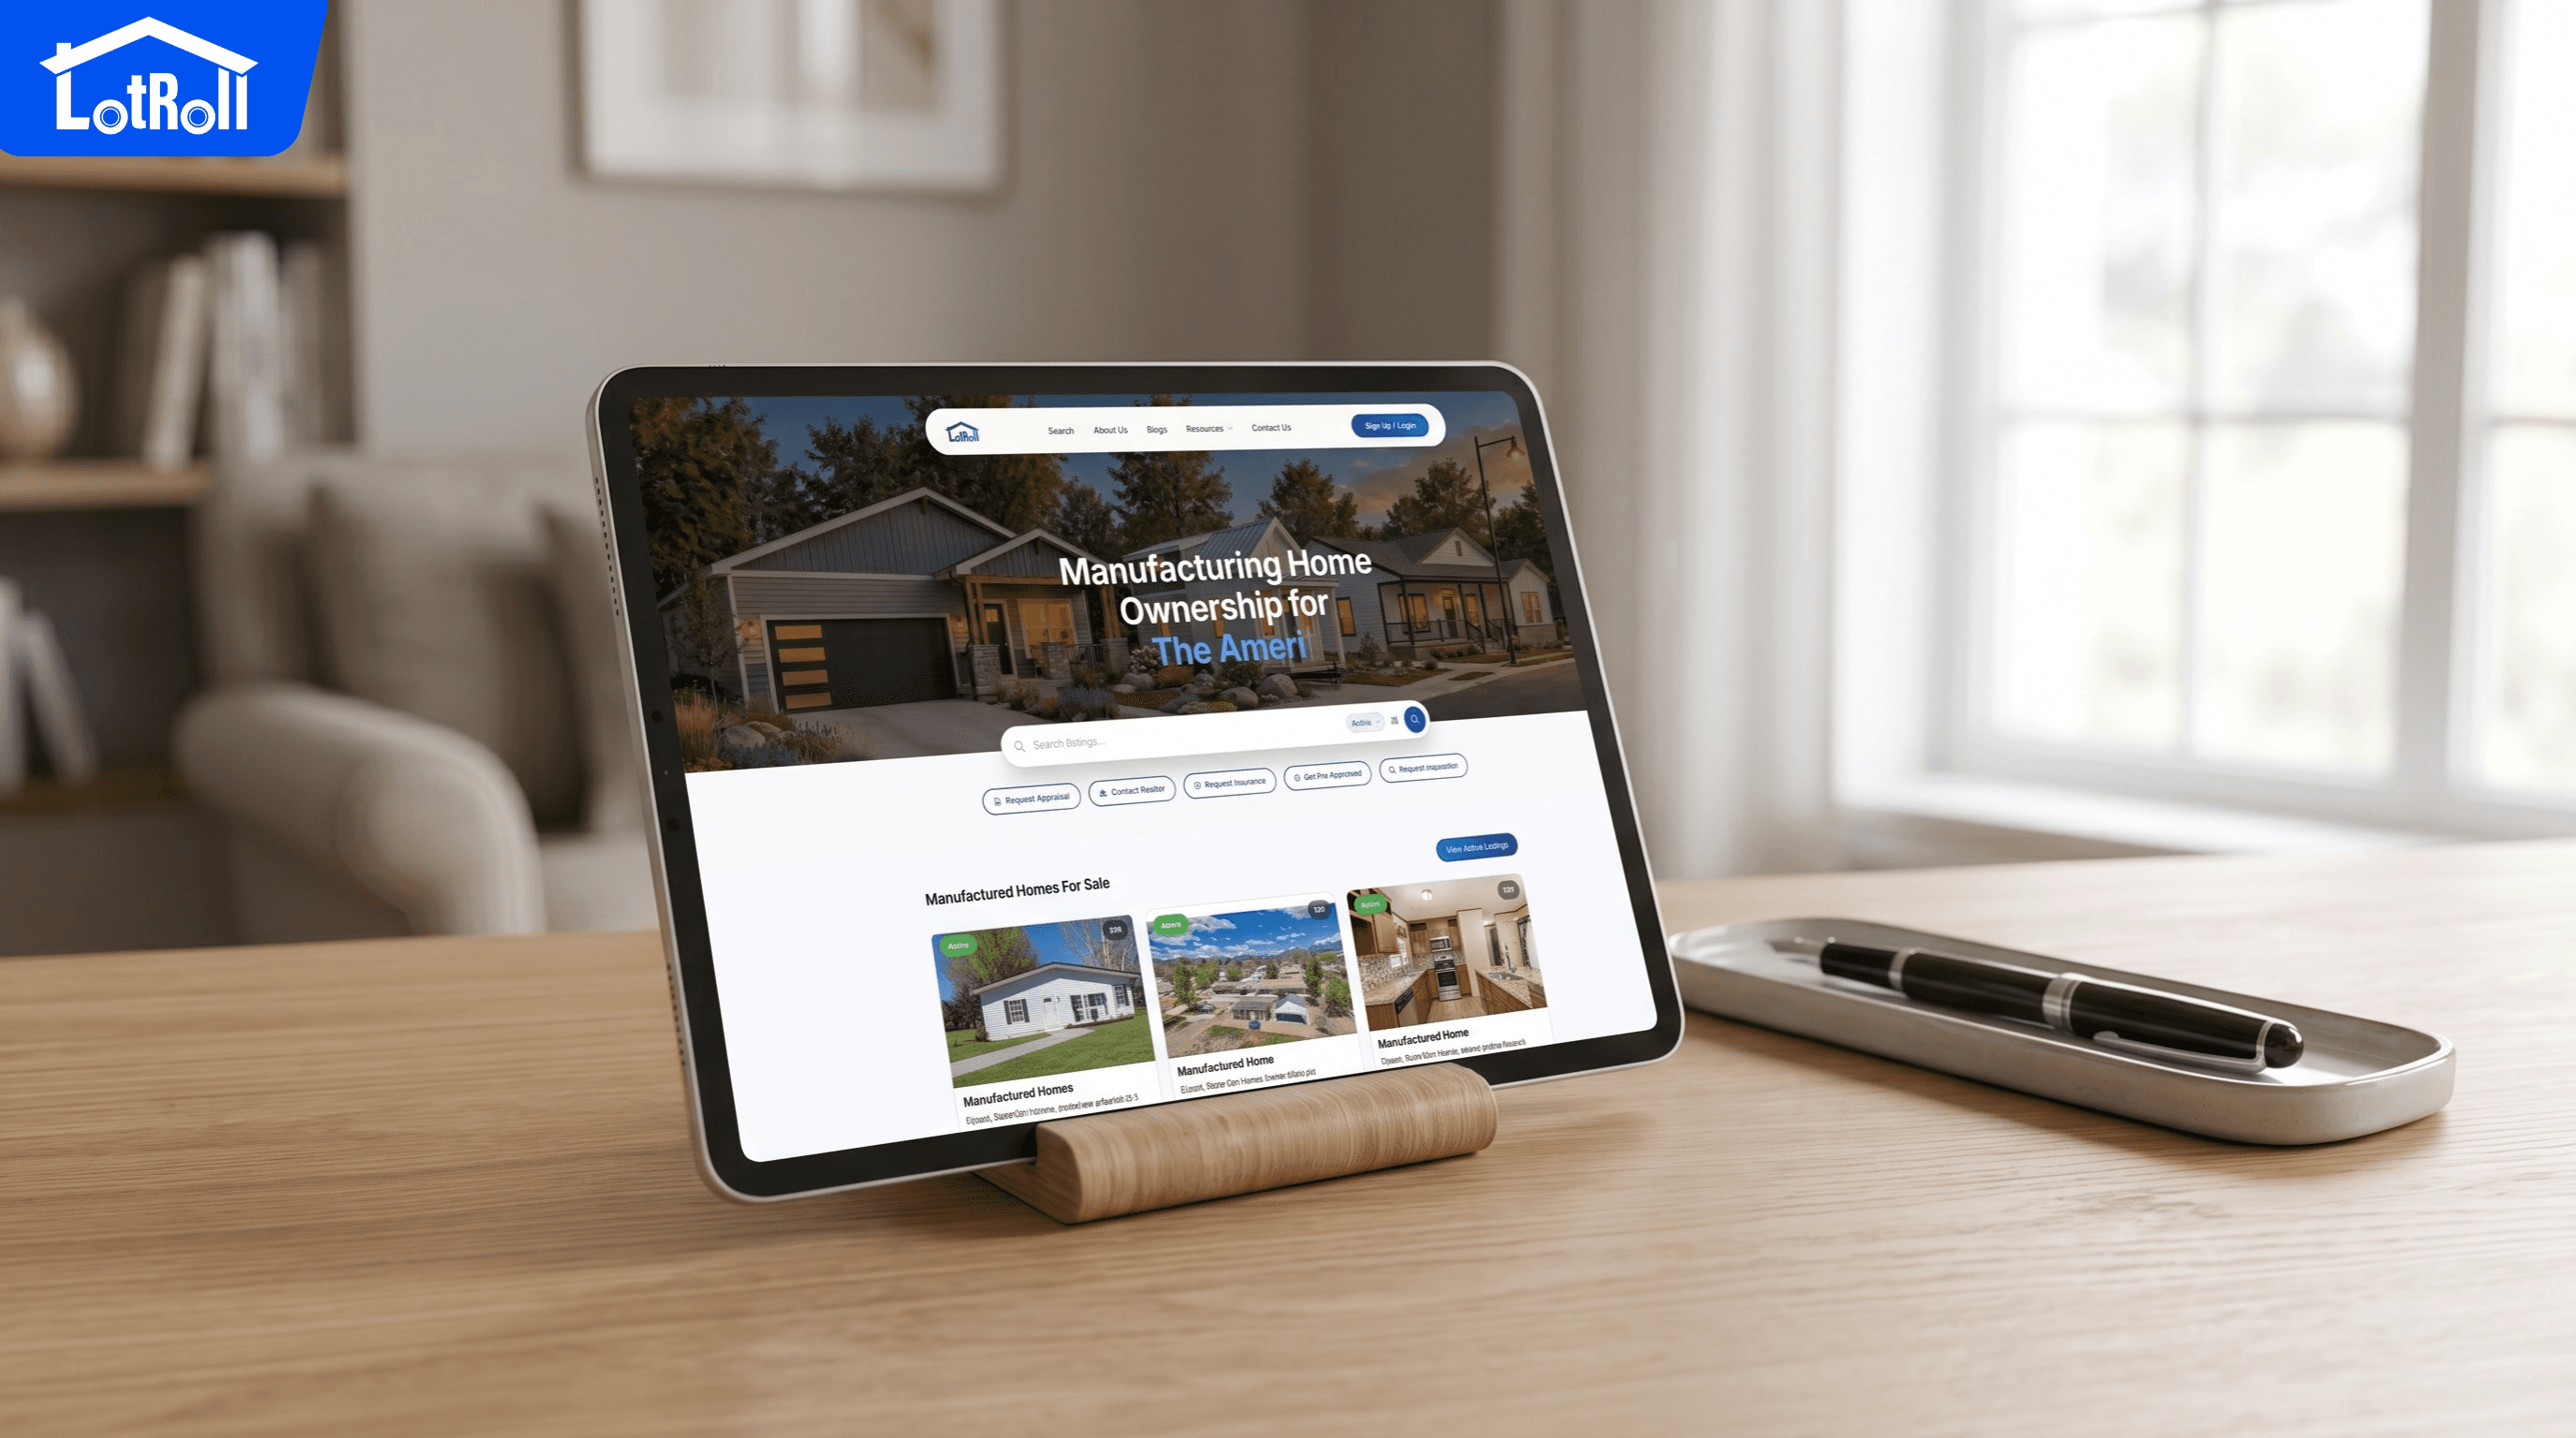
La información y la visibilidad del inventario siguen siendo los mayores desafíos que enfrenta la industria de las casas prefabricadas. Los compradores necesitan una fuente de información integral que abarque no solo los listados, sino también las diferencias de financiamiento entre parques y terrenos propios, cómo difieren los préstamos hipotecarios de los préstamos sobre bienes muebles y qué propiedades califican para cada uno, las necesidades de seguro para diferentes propiedades, qué documentos de título son necesarios, cómo funciona la aprobación del parque y cómo funciona la tasación de diferentes propiedades. En otras palabras, los consumidores necesitan un lugar donde puedan hacer más que simplemente buscar listados; necesitan una infraestructura de datos de mercado especializada que los conecte con los recursos apropiados para cada paso del proceso de compra y les proporcione detalles e información específicos, transparentes y completos sobre las propiedades.